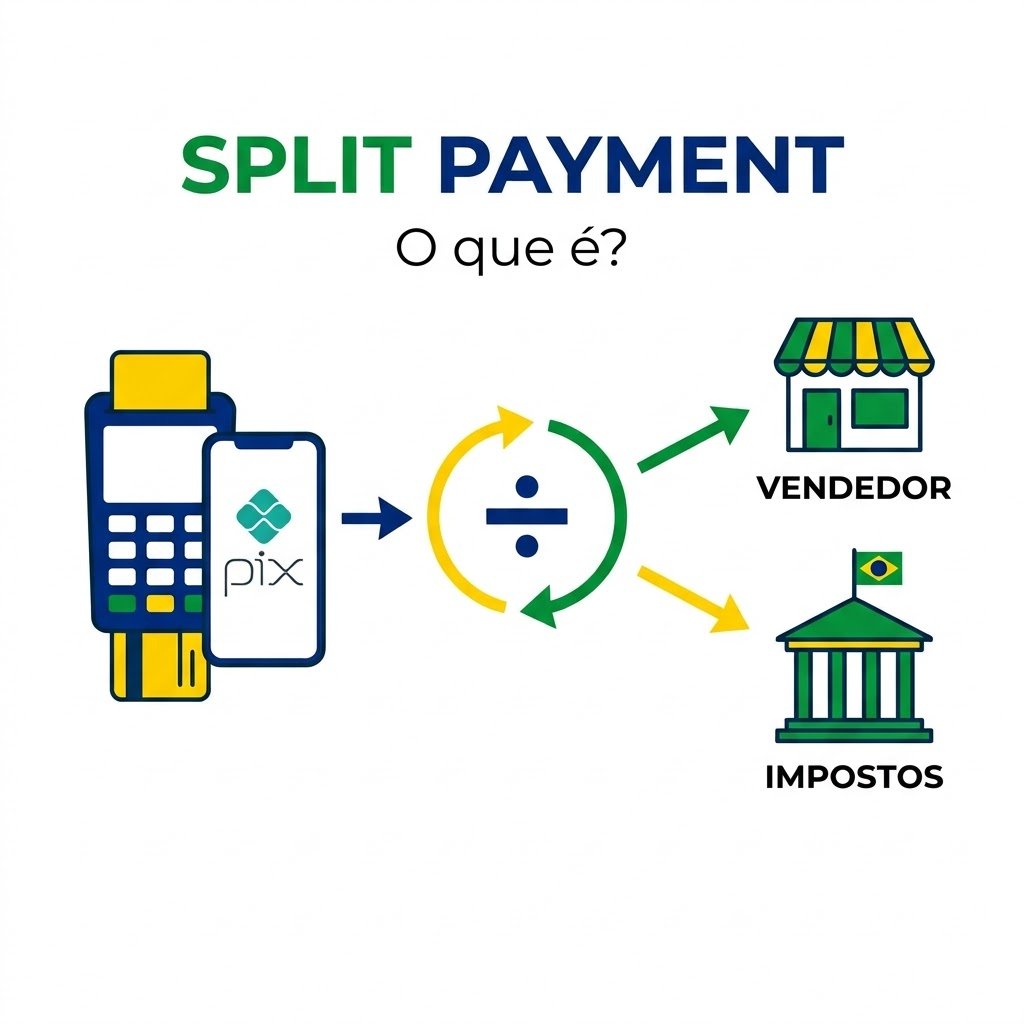
O split payment (pagamento dividido) é um dos mecanismos mais debatidos da reforma tributária sobre o consumo. Previsto na Emenda Constitucional 132/2023 e regulamentado pela Lei Complementar 214/2025 (arts. 31 a 35), ele altera a forma de arrecadação ao segregar os tributos diretamente na liquidação financeira das operações.
Como funciona
No modelo tradicional, o comprador paga o valor total ao fornecedor, e a empresa recolhe os tributos depois, no período de apuração, por meio de guias como DAS, DARF ou DARE.
No split payment, a retenção ocorre no momento do pagamento:
- Nota fiscal: a operação gera um documento fiscal eletrônico com os valores de IBS e CBS.
- Pagamento: ao processar Pix, cartão, boleto ou outro meio, o prestador de serviços de pagamento consulta o sistema do Fisco para obter o valor a reter.
- Divisão: o valor líquido vai para o vendedor, e a parcela dos tributos é direcionada à União (CBS) e ao Comitê Gestor do IBS (estados e municípios).
A LC 214/2025 prevê três modelos: o split padrão, o simplificado e o de contingência, usado quando o sistema do Fisco fica indisponível.
Calendário da reforma
- 2026: fase de testes, com alíquotas de 0,9% para a CBS e 0,1% para o IBS (total de 1%), usadas para calibrar os sistemas.
- 2027: início da cobrança efetiva da CBS, que substitui PIS e Cofins.
- 2029 a 2032: substituição gradual de ICMS e ISS pelo IBS, com o novo sistema plenamente consolidado em 2033.
O split payment não começa em 2027
Apesar de a cobrança da CBS e do IBS começar em janeiro de 2027, o split payment não estará disponível nessa data, e não há novo prazo oficial. Segundo a Receita Federal, a implantação será opcional no início, meio de pagamento a meio de pagamento, e a obrigatoriedade dependerá de os prestadores de serviços de pagamento estarem prontos. Para as empresas, isso significa que, em 2027, a apuração e o pagamento seguem pelos métodos tradicionais.
Alíquota de referência
A alíquota combinada de CBS e IBS é estimada em cerca de 28%, mas o valor final depende das exceções e dos regimes favorecidos e da evolução da implantação.
Simples Nacional e MEI
- Simples Nacional: as empresas podem manter o pagamento unificado tradicional ou recolher IBS e CBS pelo regime regular, para transferir créditos integrais a clientes corporativos.
- MEI: permanece no regime simplificado, com valor fixo, e não transfere crédito.
Os argumentos do debate
- Defesa do mecanismo: o governo argumenta que a arrecadação em tempo real combate a sonegação, a inadimplência tributária e as empresas de fachada, além de reduzir a concorrência desleal de quem vende mais barato porque não recolhe.
- Preocupações: o principal ponto levantado é o impacto no fluxo de caixa. Hoje o tributo transita pelo caixa da empresa até o recolhimento. Com a retenção na liquidação, esse intervalo desaparece, e o negócio recebe apenas o valor líquido. Também são citados os custos de adaptação tecnológica e o tratamento de cancelamentos e devoluções.
Deixe um comentário